3 min de lectura
Un relevamiento del Movimiento Evita y la UBA reveló que el 72% de las familias de zonas vulnerables de CABA utiliza tarjetas o préstamos personales para comprar comida y medicamentos. Crecen la morosidad y las denuncias por cobros extorsivos.
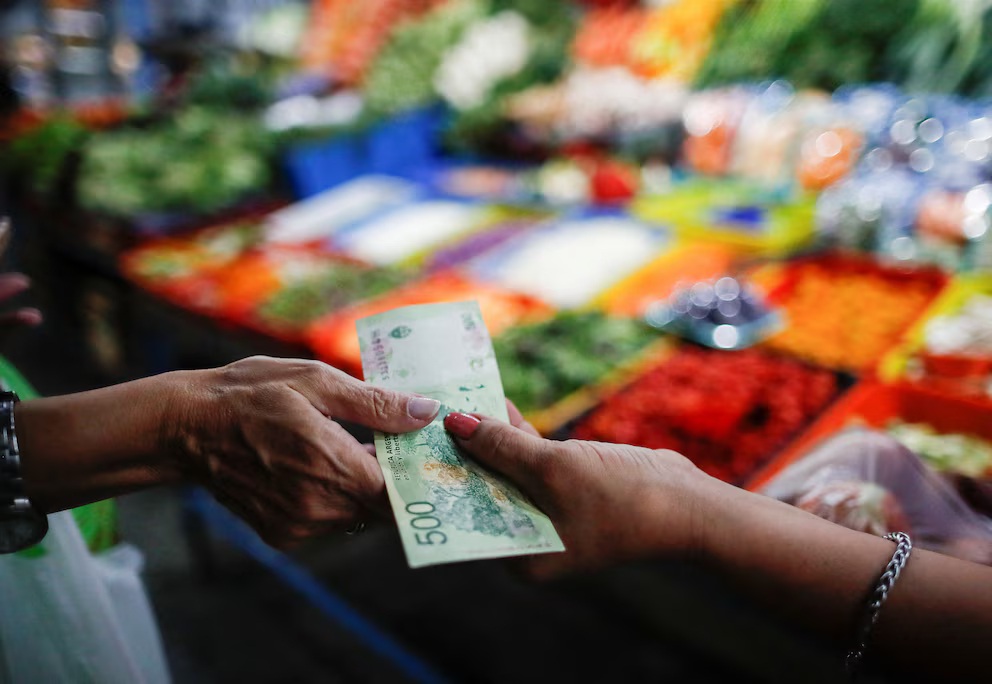
Un estudio realizado en barrios populares de la Ciudad de Buenos Aires por el Movimiento Evita y el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la UBA expuso una dura realidad social: siete de cada diez hogares recurren al endeudamiento para afrontar consumos elementales. La caída del poder adquisitivo y la insuficiencia de ingresos provocado que la compra de alimentos, medicamentos y el pago de servicios públicos dejen de cubrirse con el salario diario para pasar a financiarse con crédito.
Según los datos presentados por Jonathan Tea, secretario general del Movimiento Evita en CABA, el 72% de los encuestados utiliza tarjetas de crédito, préstamos personales o una combinación de ambos. En detalle, el 54% de los hogares endeudados destina esos fondos a gastos de salud —principalmente la adquisición de medicamentos—, mientras que el 44% lo hace para abonar boletas de servicios e impuestos acumulados.
La espiral de la refinanciación y la mora
El informe evidencia una espiral financiera donde los nuevos créditos se utilizan para cancelar saldos impagos de períodos anteriores. Un 71,3% de quienes emplean tarjetas de crédito admitió haber pedido dinero prestado para cubrir resúmenes vencidos. Esta dinámica generó un salto en la morosidad: el 56% de las personas con deuda en tarjeta de crédito no se encuentra al día, cifra que se eleva al 66% entre quienes solicitaron préstamos personales.
Respecto a la composición del endeudamiento, la mitad de los hogares endeudados combina simultáneamente plásticos y préstamos, mientras que un 34% mantiene únicamente préstamos personales y un 14% acumula deudas exclusivas con tarjetas.
Informalidad, usura y amenazas
La precariedad laboral actúa como el principal motor de esta crisis, alcanzando al 66% de los hogares relevados. Al quedar al margen del sistema bancario formal, los trabajadores informales deben recurrir a billeteras virtuales, fiado en comercios barriales y, en los casos más críticos, a prestamistas informales de la zona.
Estos circuitos clandestinos aplican tasas usureras que oscilan entre el 20% y el 30% mensual para montos pequeños —habitualmente entre $150.000 y $300.000—. Además del estrangulamiento económico, las organizaciones alertaron sobre la proliferación de cobros violentos y amenazas hacia las familias de las zonas vulnerables, por lo que reclaman la creación de un registro de fuentes de financiamiento e intervención estatal urgente.