5 min de lectura
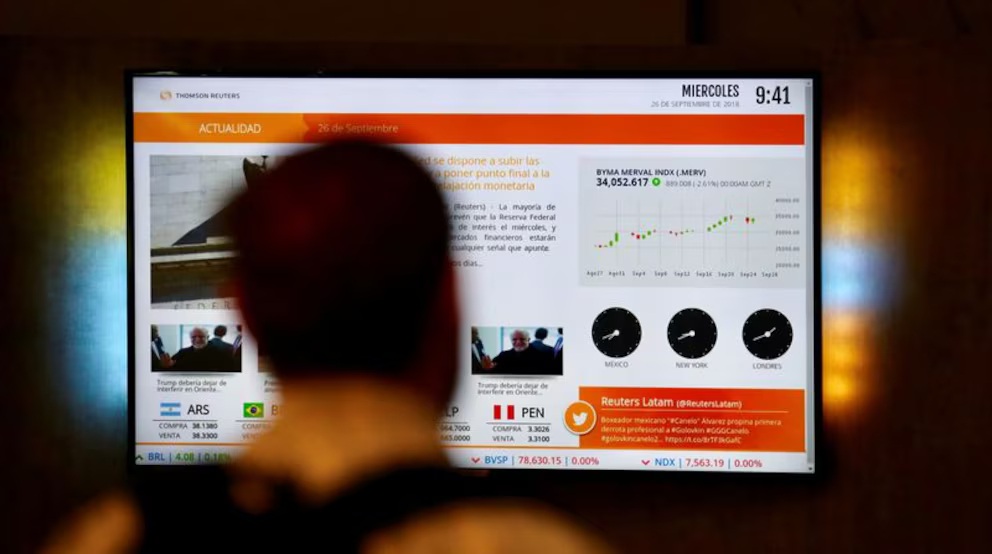
La plaza financiera argentina experimentó una jornada de marcado pesimismo, arrastrada por la violenta corrección que sacudió a los mercados de Brasil tras confirmarse la continuidad política de Luiz Inácio Lula da Silva. La aversión al riesgo regional desató una ola liquidadora tanto en la renta variable como en los títulos de deuda soberana, provocando que el índice S&P Merval cediera más de un 4%, mientras que los bonos globales retrocedieron de manera coordinada, impulsando el índice de riesgo país confeccionado por JP Morgan por encima de la cota de los 745 puntos básicos. Este cimbronazo exterior dejó al descubierto la persistente vulnerabilidad y la estrecha dependencia que los activos locales mantienen respecto del humor inversor en la mayor economía de América del Sur. Para comprender la magnitud de esta reacción, resulta indispensable observar los lazos estructurales que unen a los dos socios principales del Mercosur. Históricamente, cada vez que San Pablo estornuda, Buenos Aires enfrenta un cuadro gripal severo. Durante las últimas décadas, episodios como la devaluación del real a fines de los años noventa o las sucesivas crisis políticas en Brasilia han funcionado como cajas de resonancia inmediatas sobre las variables macroeconómicas argentinas. En esta ocasión, la respuesta de los operadores internacionales reflejó temores sobre el rumbo fiscal del gigante vecino, desatando una corrida contra el real que llevó a la divisa estadounidense a saltar un 12% hasta ubicarse en torno a las 5,50 unidades por dólar, al tiempo que el prestigioso índice Bovespa se desplomaba un estrepitoso 15%. Este repentino drenaje de capitales de los portafolios dedicados a mercados emergentes forzó ventas masivas e indiscriminadas sobre cualquier posición en la región, golpeando con particular dureza a una economía argentina que ya transita un frágil sendero de estabilización y escasez de reservas netas.
Turbulencia cambiaria en San Pablo y su impacto directo en la City porteña
En el recinto porteño, las pizarras reflejaron de inmediato el efecto contagio. Aunque en las primeras horas de la rueda el índice líder llegó a registrar un retroceso intradía de hasta el 6,5%, con el correr de las horas logró amortiguar la caída para ubicarse en una baja del 4,2%, en un marco donde casi la totalidad de las acciones cotizantes operaron con números rojos. La sangría fue aún más evidente en Wall Street, donde los certificados de depósito estadounidenses (ADRs) de compañías nacionales soportaron fuertes liquidaciones; el caso más emblemático fue el de Mercado Libre, el gigante del comercio electrónico con una exposición masiva a la demanda del mercado brasileño, cuyas acciones llegaron a desplomarse cerca de un 10% en Nueva York. A la par, el segmento de renta fija acusó el golpe: las series de bonos soberanos bajo ley extranjera anotaron mermas del orden del 1,6%, acelerando el encarecimiento del costo de endeudamiento implícito para el Estado argentino.
«La estrecha correlación financiera entre Buenos Aires y San Pablo amplifica cualquier sacudida política regional en las carteras locales»
El análisis retrospectivo demuestra que la volatilidad brasileña suele erosionar de forma acelerada la competitividad cambiaria de la Argentina. Los registros estadísticos del intercambio bilateral muestran que Brasil absorbe aproximadamente el 15% del total de las exportaciones argentinas, constituyendo el destino fundamental de los bienes industriales y del complejo automotriz instalado en territorio nacional. Una devaluación abrupta de la moneda brasileña encarece relativamente las manufacturas argentinas, deteriorando la balanza comercial y recortando el ingreso genuino de divisas al Banco Central. Además, los grandes fondos globales que administran canastas de inversión para América Latina tienden a desarmar posiciones en bloque cuando se suscitan giros políticos imprevistos, lo que termina penalizando el valor de las acciones de sectores regulados, energía y finanzas con independencia de los fundamentos operativos individuales de las firmas argentinas.
«El reacomodamiento del real y el castigo a los emergentes obligan a recalibrar las proyecciones de financiamiento y devaluación»
Perspectivas comerciales, deuda soberana y balance para el Cono Sur
De cara al mediano y largo plazo, este episodio subraya los desafíos que enfrentará el equipo económico argentino para desacoplar el riesgo soberano local de la volatilidad geopolítica continental. Si el nuevo escenario en Brasil se traduce en una política fiscal más expansiva acompañada de tasas de interés elevadas para contener la inflación, el flujo de dólares hacia la región podría volverse sumamente selectivo, encareciendo el eventual retorno del país a los mercados internacionales de crédito voluntario. Al mismo tiempo, la necesidad de recalibrar la política cambiaria vernácula ante un real más depreciado añadirá presiones sobre la competitividad exportadora, poniendo a prueba los acuerdos bilaterales de integración y forzando a los agentes financieros a monitorear con extrema cautela cada señal emanada del Palacio del Planalto. La interconexión productiva y crediticia reafirma que cualquier alteración en el rumbo del socio principal termina convirtiéndose en un factor determinante para la estabilidad económica argentina.