4 min de lectura
Apenas 24 horas después de llevarse una liquidación millonaria por despido sin causa, el exfuncionario fue contratado por otro organismo estatal. El caso enciende las alarmas sobre los controles administrativos y la sospechosa coordinación entre dependencias.
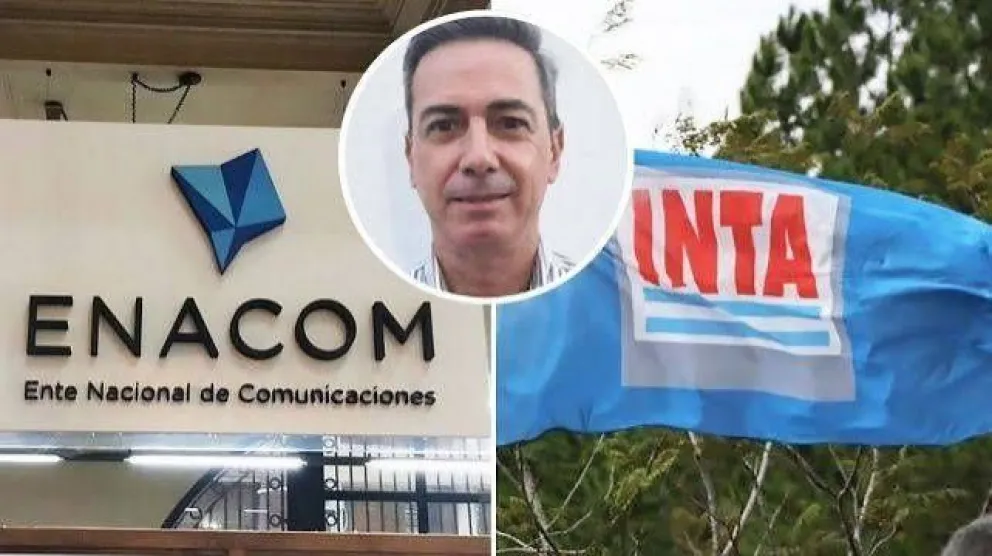
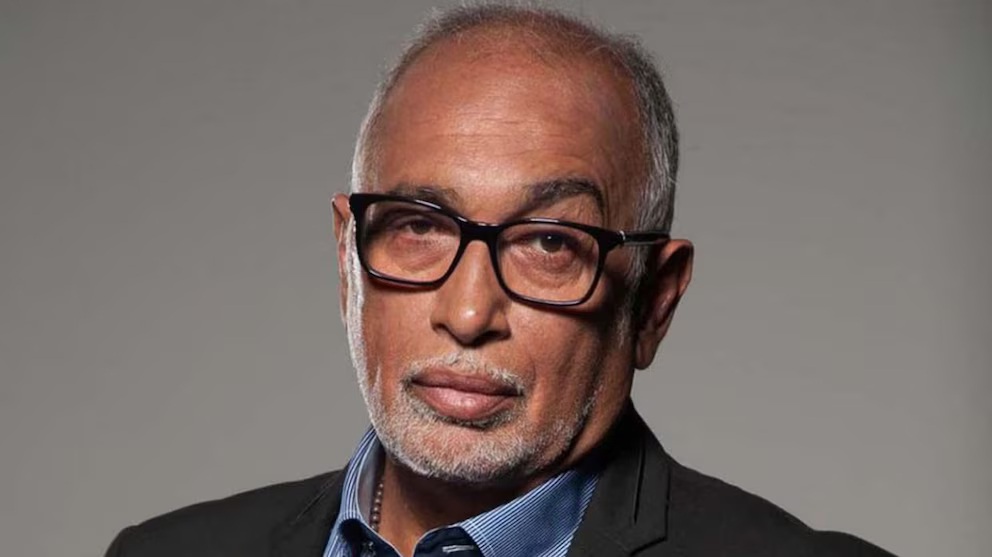
Daniel Alfredo Neira se llevó $110 millones de indemnización
La salida de un funcionario del Estado rara vez ocurre a una velocidad tan sincronizada. Daniel Alfredo Neira se desvinculó del Enacom el 31 de julio de 2026 bajo la figura de despido sin causa (artículo 245 de la Ley de Contrato de Trabajo). Al irse, se llevó consigo una liquidación neta de $109.781.999,73.
Al día siguiente, el 1 de agosto, ya tenía un nuevo escritorio esperándolo: comenzó a trabajar en el Instituto Nacional de Tecnología Agropecuaria (INTA).
Una indemnización bajo la lupa
Los casi $110 millones que percibió Neira se componen de tres grandes rubros que evidencian el peso de su salida para las arcas públicas:
- $73 millones correspondientes a la antigüedad.
- $24 millones por vacaciones no gozadas.
- $9,7 millones en concepto de preaviso.
El dato que agrava el escenario es el perfil técnico del protagonista. Durante su paso por el Enacom, Neira se desempeñó como Subdirector de Contabilidad y Finanzas, y previamente había sido subgerente del Área de Contabilidad, Presupuesto y Liquidaciones. Es decir, el funcionario indemnizado conocía desde adentro y a la perfección el circuito por donde pasó el expediente de su propio pago millonario.
Si bien este antecedente no demuestra por sí solo que Neira haya confeccionado o autorizado su propia liquidación —para ello se requiere una auditoría directa del expediente—, sí confirma que dominaba las botoneras del área encargada de emitir el cheque. Irónicamente, su nuevo cargo en el INTA mantiene la misma sintonía: fue designado de forma transitoria en la Gerencia de Contabilidad.
La cronología del escándalo
La cuestión central no radica únicamente en que un empleado estatal pase de una dependencia a otra, sino en el solapamiento de las fechas. La reconstrucción de los días previos a su salto demuestra que el pase estaba en marcha mucho antes de que el Enacom firmara su despido:
- 1 de julio: Comienza el proceso administrativo para incorporar a Neira al INTA.
- 24 de julio: Es notificado formalmente de su desvinculación (sin causa) del Enacom.
- 28 de julio: Se habilita la liquidación millonaria.
- 31 de julio: Termina su relación laboral con el Enacom.
- 1 de agosto: Comienza a prestar funciones en el INTA.
- 3 de septiembre: El Consejo Directivo del INTA blanquea la maniobra mediante la Resolución 296/2026, formalizando su designación con efecto retroactivo al 1 de agosto.
Los interrogantes que el Estado debe responder
Desde el INTA se defienden con un argumento burocrático: señalan que no existe una prohibición legal expresa que impida contratar a una persona que acaba de ser despedida sin causa de otro organismo público.
Sin embargo, que una maniobra sea formalmente posible no la exime de cuestionamientos éticos y administrativos, especialmente cuando le cuesta al Estado 110 millones de pesos. El solapamiento de fechas obliga a mirar el circuito interno y exige respuestas:
- ¿Quién sabía en el Enacom que Neira ya tenía un pie adentro del INTA cuando decidieron despedirlo sin causa y gatillar la indemnización?
- ¿Quién conocía en el INTA que su nuevo gerente contable estaba cobrando una liquidación de esta magnitud?
- Teniendo en cuenta su cargo, ¿qué controles cruzados se aplicaron para garantizar que Neira no tuviera injerencia sobre el monto o la velocidad de su propio pago?
- ¿Hubo comunicación interministerial o el Estado funcionó como compartimientos estancos que permitieron esta doble vía de beneficio?
El verdadero punto a esclarecer es quién tomó cada decisión. Determinar si se trató de una asombrosa cadena de coincidencias administrativas, de ineficiencia en los controles del Estado, o de un retiro millonario fríamente calculado y financiado con fondos públicos.